Avans Faizi ile Yasal Faiz Farkı: 2026 İcra Rehberi
Hukukçu Yapay Zekası Editör Ekibi · 11 Ağustos 2026
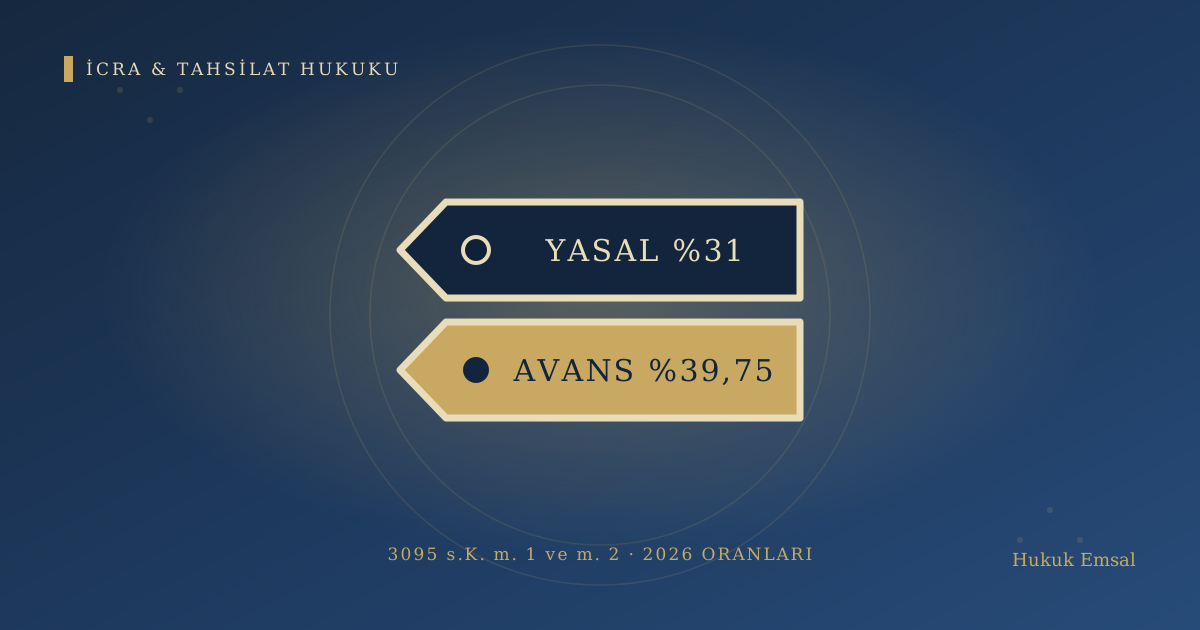
Avans faizi ile yasal faiz farkı, alacağın ticari iş niteliği taşıyıp taşımadığından doğar. Yasal (kanuni) faiz, 3095 sayılı Kanun'un 1. maddesine dayanır ve adi işlerde uygulanır. Avans faizi ise aynı Kanun'un 2. maddesi uyarınca yalnızca ticari işlerde istenebilen, TCMB'nin kısa vadeli avans oranına bağlı ve belirgin biçimde daha yüksek olan orandır. İcra takibinde hangisinin talep edileceği, borcun niteliğine göre belirlenir.
- Kimler için? Ticari alacağını takibe koyan avukat, hukuk müşaviri ve stajyerler.
- Dayanak: 3095 sayılı Kanun m. 1 ve m. 2; TTK m. 3 ve m. 19; İİK m. 58.
- 2026 oranları: Yasal faiz yıllık yüzde 31; avans (ticari temerrüt) faizi yıllık yüzde 39,75.
- Şart: Borcun ticari iş sayılması ve faiz türünün takip talebinde açıkça gösterilmesi.
- En sık hata: Takip talebinde faiz türünü yazmamak, sonradan avans faizine geçmeye çalışmak.
Faiz, alacağın aslına eklenen ve her gün büyüyen bir kalemdir. Yanlış tür seçimi talebin kısmen reddine, karşı vekâlet ücretine ve müvekkil nezdinde sorumluluğa yol açabilir. 2026, faiz rejimi bakımından ayrıca bir geçiş yılıdır; bu nedenle tarih aralıklarının doğru bölünmesi kritik önem taşır.
Avans Faizi Yasal Faiz Farkı: Hukuki Dayanak
Yasal faiz, 3095 sayılı Kanun'un 1. maddesinde düzenlenmiştir. Taraflar sözleşmeyle bir oran kararlaştırmamışsa bu oran uygulanır.
Ticari işlerde ise 3095 sayılı Kanun'un 2. maddesinin ikinci fıkrası devreye girer. Bu hükme göre, TCMB'nin önceki yılın 31 Aralık günü kısa vadeli avanslar için uyguladığı faiz oranı kanuni faizden yüksekse, aralarında sözleşme bulunmasa bile ticari işlerde temerrüt faizi bu oran üzerinden istenebilir. Uygulamada bu orana kısaca "avans faizi" denir.
Bir işin ticari iş sayılması için TTK m. 3 ve m. 19'a bakılır. Ticari işletmeyi ilgilendiren bütün işlem ve fiiller ticari iştir. Taraflardan biri için ticari sayılan iş, kural olarak diğeri için de ticari sonuç doğurur. Hükümlerin güncel metnini 3095 sayılı Kanun'un mevzuat.gov.tr'deki resmî sayfasından teyit etmek yerinde olur.
2026 Oranları ve Kritik Tarih Eşikleri
Merkez Bankası'nın 20 Aralık 2025 tarihinde yürürlüğe giren tebliğine göre reeskont oranı yüzde 38,75, avans işlemlerinde uygulanan faiz oranı ise yüzde 39,75'tir. Bu oranlar TCMB reeskont ve avans faiz oranları tablosunda resmî olarak yayımlanır.
Yasal faiz tarafında ise köklü bir değişiklik yaşandı. 12. Yargı Paketi olarak bilinen 7589 sayılı Kanun, 31 Temmuz 2026 tarihli Resmî Gazete'de yayımlandı. Yeni kural, yasal faizi TCMB'nin önceki yılın 31 Aralık günü kısa vadeli kredi işlemlerinde uyguladığı reeskont oranının yüzde seksenine bağlıyor.
Hesap şudur: 38,75 x 0,80 = yüzde 31. Düzenleme ayrıca bir ara güncelleme öngörüyor. Reeskont oranı 30 Haziran günü, önceki yılın 31 Aralık oranından beş puan veya daha fazla farklıysa, yılın ikinci yarısında 30 Haziran oranının yüzde sekseni uygulanır.
Bu tarihten önceki dönem için ise Cumhurbaşkanı kararıyla belirlenmiş yüzde 24 oranı geçerliliğini korur. Dolayısıyla temerrüdü 2026 ortasından önce başlayan adi alacaklarda süre bölünerek hesaplanmalıdır. Değişen dönem oranlarını elle uygulamak yerine faiz ve temerrüt faizi hesaplama aracını kullanmak hata payını belirgin biçimde azaltır. Metnin son hâlini Resmî Gazete arşivinden doğrulamanız önerilir.
Karşılaştırma Tablosu: Hangi Oran, Hangi Alacakta?
| Ölçüt | Yasal (kanuni) faiz | Avans (ticari temerrüt) faizi | | --- | --- | --- | | Dayanak | 3095 sayılı Kanun m. 1 | 3095 sayılı Kanun m. 2/2 | | Uygulama alanı | Adi işler ve adi alacaklar | Ticari işlerden doğan alacaklar | | 2026 oranı | Yıllık yüzde 31 | Yıllık yüzde 39,75 | | Oranın kaynağı | Reeskont oranının yüzde 80'i | TCMB kısa vadeli avans oranı | | Talep koşulu | Ayrıca ispat gerekmez | Ticari iş niteliği ortaya konmalı | | Güncellenme eşiği | 31 Aralık ve 30 Haziran | 31 Aralık |
Tablodaki oran farkı yaklaşık 9 puandır. Bu fark, uzun süren dosyalarda anaparanın önemli bir bölümüne karşılık gelebilir.
Kısa bir örnek. İki tacir arasındaki 500.000 TL tutarındaki faturaya dayalı alacakta temerrüdün 180 gün sürdüğünü varsayalım. Avans faiziyle hesap: 500.000 x 0,3975 x (180 / 365) ≈ 98.014 TL. Yasal faizle hesap: 500.000 x 0,31 x (180 / 365) ≈ 76.438 TL. Aradaki fark tek bir dosyada 21.500 TL'yi aşar.
Takip Talebinde Avans Faizi Nasıl Talep Edilir?
İİK m. 58, takip talebinde alacağın faiziyle birlikte gösterilmesini arar. Faiz türü, oranı ve başlangıç tarihi ayrı ayrı yazılmalıdır.
Uygulamada şu sıra izlenir. Önce temerrüt tarihi belirlenir; muaccel borçta ihtar gerekiyorsa ihtarnamenin tebliğ tarihi esas alınır. Ardından işlemiş faiz, takip tarihine kadar hesaplanarak talebe eklenir. Son olarak takip tarihinden sonrası için işleyecek faiz talep edilir.
Talep edilmeyen faiz sonradan istenemez. Yargıtay 12. Hukuk Dairesi'nin yerleşik uygulamasına göre, takip talebinde gösterilmeyen faiz kalemi için sonradan tamamlama yoluna gidilemez; bu nedenle talep metni baştan eksiksiz düzenlenmelidir. Konuya ilişkin güncel içtihatları Yargıtay emsal karar arama aracıyla veya karararama.yargitay.gov.tr üzerinden taramanız önerilir.
Temerrüdü belgeyle sabitlemek için ihtar şarttır. Tebligat tarihini kayıt altına alan bir temerrüt ihtarnamesi hazırlama aracı bu aşamada işinizi kolaylaştırır.
Pratikte En Sık Yapılan Dört Hata
1. Faiz türünü yazmamak. Takip talebinde yalnızca "yasal faiziyle" ifadesi kullanılırsa, ticari alacakta avans faizi talep edilmemiş sayılabilir. 2. Tüm süreye tek oran uygulamak. 2026'da yasal faiz yıl içinde değişti; dönem bölünmeden yapılan hesap itiraza açıktır. 3. Ticari iş niteliğini ortaya koymamak. Fatura, sözleşme veya cari hesap kaydı dosyaya eklenmelidir. 4. Zamanaşımını gözden kaçırmak. Faiz alacağı asıl alacaktan farklı sürelere tabi olabilir; süreyi zamanaşımı ve süre hesaplama aracıyla kontrol edin.
Doğru faiz türü, doğru takip demektir. Takibi açmadan önce alacağın niteliğini, temerrüt tarihini ve dönem oranlarını birlikte gözden geçirin.
Sık Sorulan Sorular
Alacaklı tacir, borçlu tüketiciyse avans faizi istenebilir mi? Kural olarak hayır. Avans faizi, işin her iki taraf yönünden ticari iş sayıldığı hâllerde gündeme gelir. Borçlunun tacir olmadığı ve işin onun bakımından ticari nitelik taşımadığı durumlarda yasal faiz uygulanır. Tüketici işlemlerinde ayrıca özel mevzuat sınırları gözetilmelidir.
Sözleşmede daha yüksek bir faiz kararlaştırılmışsa hangi oran uygulanır? Ticari işlerde taraflar temerrüt faizi oranını serbestçe belirleyebilir; bu durumda kararlaştırılan oran esas alınır. Sözleşmede oran yoksa veya oran geçersizse, kanuni sınırlara dönülür. Sözleşme hükmünün geçerliliği ayrıca TBK m. 27 ve dürüstlük kuralı yönünden değerlendirilir.
Faiz oranı yıl içinde değişirse takip talebi nasıl düzenlenir? Süre, oranın değiştiği tarihte bölünür ve her dilime kendi oranı uygulanır. Takip talebinde işlemiş faiz toplam olarak gösterilir; işleyecek faiz için ise "değişen oranlar üzerinden" ibaresi eklenmesi uygulamada tercih edilir. Hesap tablosunu dosyaya eklemek itiraz riskini azaltır.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık niteliği taşımaz; somut durumunuz ve güncel oranlar için bir avukata danışmanız, oranları resmî kaynaklardan teyit etmeniz önerilir.
Sıkça Sorulan Sorular
?Alacaklı tacir, borçlu tüketiciyse avans faizi istenebilir mi?
Kural olarak hayır. Avans faizi, işin her iki taraf yönünden ticari iş sayıldığı hâllerde gündeme gelir. Borçlunun tacir olmadığı ve işin onun bakımından ticari nitelik taşımadığı durumlarda yasal faiz uygulanır. Tüketici işlemlerinde ayrıca özel mevzuat sınırları gözetilmelidir.
?Sözleşmede daha yüksek bir faiz kararlaştırılmışsa hangi oran uygulanır?
Ticari işlerde taraflar temerrüt faizi oranını serbestçe belirleyebilir; bu durumda kararlaştırılan oran esas alınır. Sözleşmede oran yoksa veya oran geçersizse, kanuni sınırlara dönülür. Sözleşme hükmünün geçerliliği ayrıca TBK m. 27 ve dürüstlük kuralı yönünden değerlendirilir.
?Faiz oranı yıl içinde değişirse takip talebi nasıl düzenlenir?
Süre, oranın değiştiği tarihte bölünür ve her dilime kendi oranı uygulanır. Takip talebinde işlemiş faiz toplam olarak gösterilir; işleyecek faiz için ise "değişen oranlar üzerinden" ibaresi eklenmesi uygulamada tercih edilir. Hesap tablosunu dosyaya eklemek itiraz riskini azaltır. Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık niteliği taşımaz; somut durumunuz ve güncel oranlar için bir avukata danışmanız, oranları resmî kaynaklardan teyit etmeniz önerilir.
Bu içerik bilgilendirme amaçlıdır, hukuki danışmanlık değildir. Somut durumunuz için bir avukata danışın.
Haftalık Bültene Abone Ol
Yeni rehber yazıları yayınlandığında haberdar olun. Spam yok, dilediğiniz an tek tıkla çıkabilirsiniz.